Dongkrak PDB Rp33 Triliun, Kredivo Buktikan Peran Pembiayaan Gerakkan Ekonomi
Sabtu, 12 September 2026 - 14:40:00 WIB
 Rohman Wibowo
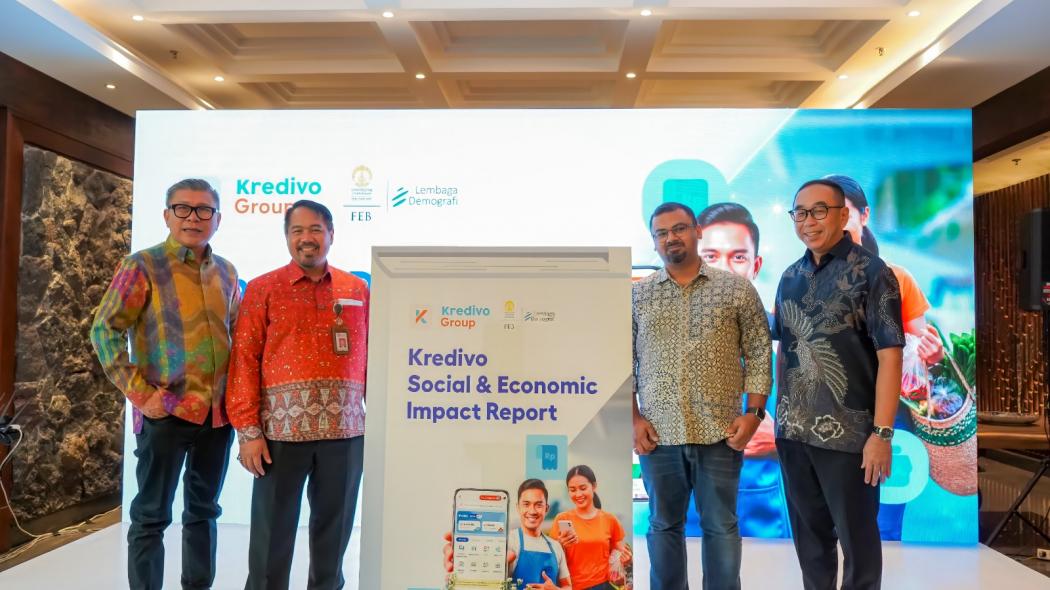
JAKARTA, iNews.id - Penyaluran pembiayaan berbasis teknologi oleh PT Kredivo Finance Indonesia (Kredivo) diproyeksikan memberikan kontribusi terhadap Produk Domestik Bruto (PDB) nasional hingga mencapai Rp33 triliun.
Berdasarkan hasil kajian Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Infonesia (LD FEB UI), ekspansi pembiayaan digital ini mampu menggerakkan roda perekonomian hingga 10 kali lipat sejak 2019, terutama melalui penguatan sektor perdagangan ritel serta pemberdayaan usaha mikro di berbagai daerah.
Kajian komprehensif LD FEB UI menunjukkan bahwa perputaran kredit digital tidak hanya menopang daya beli konsumsi masyarakat, melainkan juga menciptakan efek pengganda atau multiplier effect yang luas bagi perekonomian nasional.
Sektor perdagangan ritel, otomotif, jasa real estat, hingga industri peralatan elektronik dan telekomunikasi tercatat menjadi lini usaha yang menerima dampak perputaran transaksi terbesar.
"Berdasarkan model perekonomian Input-Output, kontribusi penyaluran kredit Kredivo terhadap PDB diproyeksikan mencapai Rp33 triliun atau naik 10 kali lipat sejak 2019. Sektor yang paling banyak terdorong adalah perdagangan ritel, disusul otomotif, jasa real estat, serta barang elektronik dan telekomunikasi," ujar Wakil Kepala Bidang Penelitian dan Pelatihan LD FEB UI Paksi Walandouw dalam peluncuran hasil laporan kajian tersebut di Menara Astra, Jakarta, Kamis (10/9/2026).
Sebagai pelopor industri paylater non-ekosistem selama satu dekade, Kredivo kini menyalurkan 30 persen dari total outstanding dan melayani 20 persen pengguna industri fintech lending nasional. Platform pembiayaan ini terbukti efektif menjadi jembatan inklusi keuangan bagi kelompok masyarakat yang belum terlayani di mana keterlibatan perempuan dan generasi muda menjadi pintu masuk menuju ekosistem perbankan formal.
"Profil pengaksesnya menunjukkan 48 persen adalah perempuan dan 57 persen berusia di bawah 30 tahun, membuktikan Kredivo efektif melayani segmen underserved. Akses pembiayaan ini membangun rasa percaya diri masyarakat sehingga memicu formalisasi keuangan, seperti membuka tabungan di bank setelah terbiasa bertransaksi di ekosistem digital," jelas Paksi.
Di sisi lain, pembiayaan digital tidak semata-mata dimanfaatkan untuk kebutuhan konsumtif harian, melainkan dialokasikan secara signifikan untuk aktivitas produktif yang mendatangkan penghasilan. Integrasi pembayaran digital ini tercatat memperkuat daya tahan pelaku usaha mikro dan merchant mitra melalui kenaikan nilai transaksi serta stabilitas perputaran modal kerja.
"Sebanyak 54 persen pinjaman disalurkan untuk kegiatan produktif seperti modal usaha, pendidikan, dan renovasi, di mana 96,9 persen peminjam modal merupakan usaha mikro yang 40,6 persennya baru pertama kali mendapat kredit. Fasilitas ini menstabilkan arus kas 69,7 persen UMKM dan meningkatkan omzet penjualan mereka di kisaran 10 hingga 40 persen, serta mendorong kenaikan nilai belanja di 78,6 persen merchant," kata Paksi.
Tingginya keberlanjutan pembiayaan diimbangi oleh manajemen risiko yang sehat dengan rasio beban utang terhadap pendapatan pengguna yang terjaga aman di level 10 hingga 14 persen. Keberadaan instrumen kredit digital ini juga terbukti berfungsi optimal sebagai penyangga ekonomi rumah tangga di masa krisis sekaligus melatih pengelolaan aset secara mandiri.
"Rasio beban utang pengguna sangat sehat di kisaran 10-14 persen, dengan 58 persen nasabah memperoleh kenaikan limit karena disiplin membayar tepat waktu. Sebanyak 92 persen pengguna memanfaatkan platform ini saat pandemi Covid-19, membuktikan pembiayaan ini efektif menjadi buffer pelindung daya beli sekaligus mendorong pengelolaan aset rumah tangga secara rasional menuju kesejahteraan finansial," kata Paksi.
Dalam kesempatan sama, Co-founder dan Presiden Direktur Kredivo Indonesia Umang Rustagi menekankan skala jangkauan Kredivo kini telah merambah ratusan wilayah administratif di tanah air berkat dukungan kemitraan pendanaan yang solid dari perbankan nasional maupun institusi global. Kolaborasi ini mempercepat pemerataan akses pembiayaan yang inklusif ke wilayah non-perkotaan (non-tier 1) guna mempersempit kesenjangan ekonomi antardaerah.
"Selama 10 tahun beroperasi, kami bangga telah melayani lebih dari 13 juta orang di lebih dari 400 kota di Indonesia dengan menggandeng lebih dari 10 mitra pendanaan lokal dan internasional. Kami terus memperkuat sinergi ini untuk memastikan pembiayaan yang kami salurkan memberikan dampak sosial dan ekonomiyang berkelanjutan bagi masyarakat," kata Umang.
Keberhasilan penetrasi pembiayaan tersebut berakar pada komitmen awal platform dalam mendobrak hambatan struktural masyarakat yang selama ini sulit mengakses pembiayaan konvensional. Kredivo memelopori pemanfaatan data alternatif untuk menganalisis kelayakan kredit secara akurat tanpa bergantung pada persyaratan slip gaji formal maupun agunan fisik.
"Sepuluh tahun lalu kami memulai Kredivo dengan visi bahwa teknologi dan data alternatif dapat membuka akses kredit bagi masyarakat yang belum terjangkau perbankan. Pada 2016 hambatan terbesarnya adalah underwriting tradisional yang kaku terhadap slip gaji dan agunan, sehingga kami menghadirkan credit scoring berbasis teknologi untuk memberikan akses kredit kepada masyarakat ini," kata Umang.
Editor: Reza Fajri